Ávila exige a Andreotti explicar las tasas de seguridad
La concejala libertaria cuestionó la acumulación de cargas sobre los vecinos. La ordenanza sí define servicios de equipamiento y prevención. Para establecer si hay superposición falta comparar los conceptos cobrados, la normativa y la ejecución.
Fecha de los hechos. Reclamo del 30 de octubre de 2026
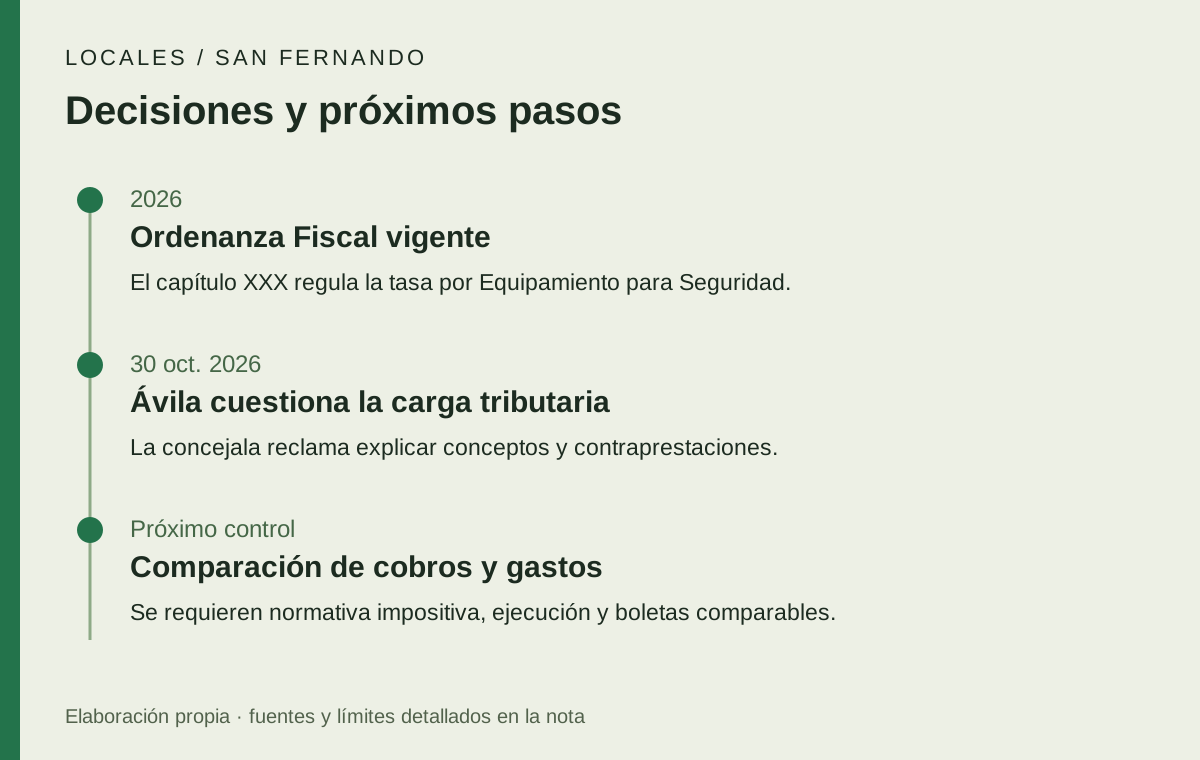
Pamela Ávila Bustamante, jefa del bloque de La Libertad Avanza en San Fernando, reclamó al gobierno de Juan Andreotti que explique las cargas vinculadas a seguridad y qué reciben los vecinos a cambio. En una entrevista publicada por Conurbano Político el 30 de octubre, discutió la acumulación de conceptos en las boletas y el destino de la recaudación.
La concejala sostuvo que podrían superponerse prestaciones bajo distintas denominaciones. También introdujo una precisión que importa conservar: para hablar de doble imposición hay que revisar el hecho que origina cada cobro y la normativa. Su cuestionamiento no equivale a una duplicación ilegal demostrada.
Qué dice la norma que paga el vecino
La Ordenanza Fiscal 13.825/25, correspondiente a 2026, dedica el capítulo XXX a la tasa por Equipamiento para Seguridad. El artículo 308 menciona videoseguridad, equipamiento y mantenimiento para prevención comunitaria y seguridad vial, entre otras prestaciones. Los artículos siguientes vinculan el cálculo con la tasa por Servicios Generales y prevén su cobro conjunto.
El documento contradice una idea de cobro sin ningún servicio definido: hay una descripción normativa. No alcanza, sin embargo, para determinar cuánto se ejecutó en cada rubro ni si un mismo servicio aparece financiado por conceptos superpuestos. Para contestar esa otra pregunta se necesita cruzar la ordenanza impositiva, las cuentas de ejecución y boletas del mismo período.
Un desacuerdo que requiere cuentas comparables
Ávila reconoció que existen cámaras, móviles y personal municipales. Su discusión con la administración de Andreotti es cuánto se recauda y qué resultados puede mostrar ese esfuerzo. Según relató, las propuestas de reducción de cargas debatidas en el Concejo no reunieron el acompañamiento necesario.
La respuesta verificable del Ejecutivo sería exponer los conceptos, sus bases y la aplicación de los fondos en una comparación que un contribuyente pueda seguir. No se localizó una contestación específica a esta entrevista entre las fuentes examinadas; eso no prueba que nunca haya existido. LOCALES mantiene abierta la revisión contable y normativa, sin convertir el planteo opositor en una irregularidad acreditada.
Fuentes
- Entrevista originalConurbano Político · entrevista a Pamela Ávila
30 de octubre. Incluye la salvedad de la concejala sobre la necesidad de verificar antes de afirmar doble imposición.
- Norma oficialSan Fernando · Ordenanza Fiscal 2026
Capítulo XXX, artículos 308–310, páginas 89–90. Se contrasta la definición del servicio; no se auditó la ejecución.